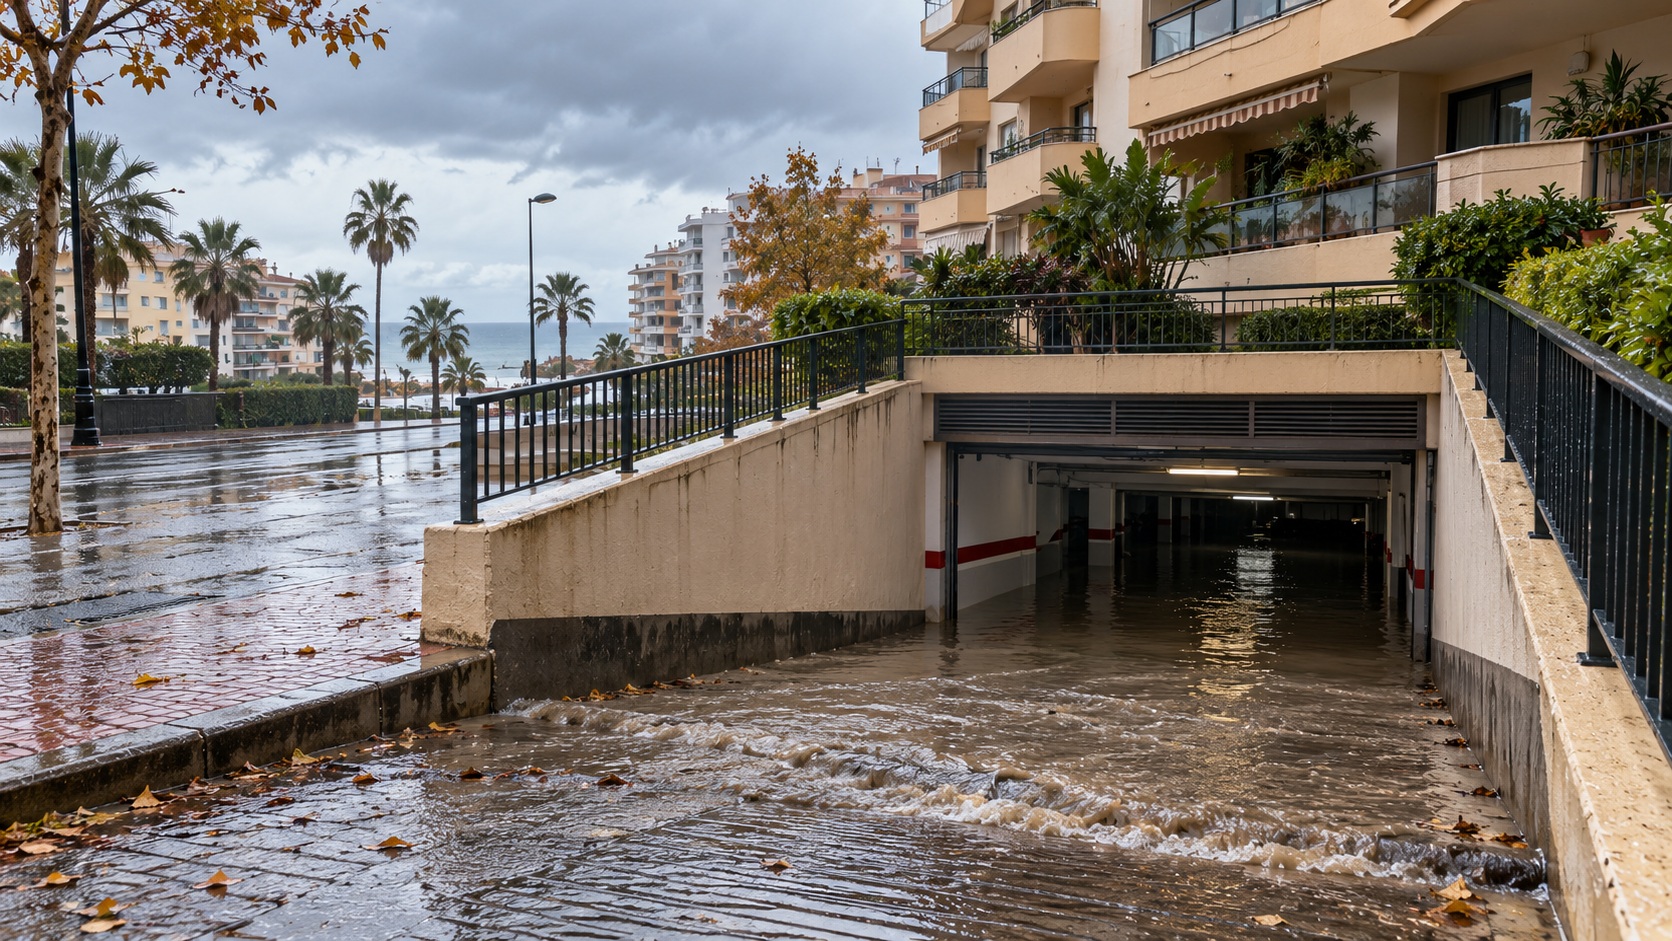
Encontrar un garaje inundado después de una lluvia intensa puede generar daños en vehículos, trasteros, puertas automáticas, ascensores e instalaciones eléctricas. También abre una pregunta difícil ¿Quién debe pagar la reparación y las pérdidas?
En Fuengirola, igual que en cualquier otro municipio español, no hay un responsable único para todas las inundaciones. La respuesta depende de la causa, del lugar por el que entró el agua, de quién debía mantener la instalación afectada y de las coberturas de seguro contratadas. Además, conviene distinguir entre reparar el problema que provocó la inundación e indemnizar los bienes dañados. Es posible que esas obligaciones correspondan a personas o entidades distintas.
El primer paso. Averiguar de dónde vino el agua
El agua puede llegar a un garaje por vías muy diferentes. Puede bajar por la rampa durante un episodio de lluvia, entrar por una puerta mal sellada, filtrarse a través de un muro, salir de una tubería rota o acumularse porque una bomba de achique dejó de funcionar. También puede proceder de una instalación privada situada en una vivienda o un local.
Por eso, ver el garaje lleno de agua no basta para señalar a un responsable. Hay que reconstruir lo ocurrido: cuándo empezó a entrar el agua, por dónde lo hizo, qué instalaciones funcionaban y si existían averías o avisos anteriores. Las fotografías y los vídeos ayudan, pero un informe técnico suele ser decisivo para establecer la causa.
Esta investigación debe hacerse cuanto antes. Cuando el agua se retira y comienzan las reparaciones, algunas pruebas desaparecen. Si hay varios afectados, la comunidad de propietarios puede coordinar una inspección de las instalaciones comunes, mientras cada titular documenta los daños de sus propios bienes.
Responsabilidad de la comunidad de propietarios
Una comunidad debe atender el mantenimiento y la conservación de los elementos comunes del edificio. En un garaje, pueden entrar en esta categoría determinadas conducciones, sumideros, bombas de achique, muros, rampas o sistemas de evacuación, según la configuración del inmueble y su documentación.
Si una inundación se debe a una avería o a una falta de mantenimiento de uno de esos elementos, habrá que examinar la actuación de la comunidad. Por ejemplo, puede ser relevante saber si una bomba llevaba tiempo fallando, si había obstrucciones conocidas o si se habían ignorado avisos de filtraciones. La Ley de Propiedad Horizontal establece la obligación de realizar las obras necesarias para conservar adecuadamente el inmueble y sus instalaciones comunes.
Ahora bien, que el agua haya aparecido en un garaje comunitario no convierte automáticamente a la comunidad en responsable de todos los daños. Si una lluvia extraordinaria supera la capacidad de evacuación de unas instalaciones correctamente mantenidas, la valoración puede ser distinta. También habrá que comprobar qué cubre la póliza comunitaria, los daños en el edificio, la responsabilidad civil frente a terceros y los vehículos aparcados son cuestiones que pueden recibir tratamientos diferentes.
¿Y si el garaje tiene plazas privadas?
La titularidad de cada plaza tampoco resuelve por sí sola la cuestión. Un propietario puede tener una plaza privada dentro de un garaje con instalaciones comunes. Si el origen del agua está en una conducción comunitaria, el hecho de que los daños se concentren en unas pocas plazas no altera el origen de la avería.
A la inversa, que un elemento esté cerca de una plaza no significa necesariamente que sea común. Para aclararlo pueden consultarse el título constitutivo, los estatutos de la comunidad, los planos y los informes técnicos. Esa documentación ayuda a identificar quién debe conservar cada instalación.
Cuando el agua procede de una instalación privada
Si el escape se origina en una tubería, aparato o instalación privativa, el propietario correspondiente puede tener que responder por los daños causados, según las circunstancias. Piénsese en una conducción de una vivienda que se rompe y termina vertiendo agua al garaje: habrá que acreditar tanto el origen del escape como su relación con los desperfectos.
En estos casos, lo razonable es avisar al propietario afectado, a la comunidad y a las aseguradoras implicadas. Un perito puede determinar el alcance de los daños y las compañías podrán examinar las coberturas de responsabilidad civil de cada póliza.
Es importante evitar reparaciones que impidan conocer el origen del agua, salvo las actuaciones urgentes para detener la fuga o reducir el riesgo. Si hay que intervenir de inmediato, conviene fotografiar la avería, conservar las piezas retiradas cuando sea posible y guardar la factura del profesional que realizó el trabajo.
¿Puede reclamarse al Ayuntamiento de Fuengirola?
Cuando el agua entra desde la calle, algunos afectados piensan que el Ayuntamiento de Fuengirola debe hacerse cargo de forma automática. No es así. Para reclamar responsabilidad patrimonial a una administración pública debe acreditarse un daño efectivo y evaluable, una relación causal con el funcionamiento de un servicio público y los demás requisitos establecidos por la ley. La fuerza mayor también puede excluir esa responsabilidad.
Puede ser pertinente estudiar esta vía si existen indicios de un problema en una infraestructura pública. Sin embargo, la procedencia del agua y la responsabilidad por sus efectos son cuestiones distintas. Que el agua bajara por la vía pública no demuestra, por sí solo, un funcionamiento incorrecto del drenaje municipal. Tampoco basta con afirmar que llovió mucho para descartar cualquier posible reclamación.
Para valorar el caso harán falta pruebas concretas: fotografías de la entrada del agua, partes de intervención, informes sobre las instalaciones públicas y privadas, antecedentes de incidencias y datos del episodio meteorológico. También debe identificarse qué administración o entidad era competente sobre la infraestructura a la que se atribuye el problema.
El Consorcio de Compensación de Seguros y las inundaciones extraordinarias
Si los daños obedecen a una inundación extraordinaria incluida entre los riesgos cubiertos, puede intervenir el Consorcio de Compensación de Seguros. Esta vía no depende simplemente de que haya llovido con intensidad: es necesario que el fenómeno y el bien dañado cumplan las condiciones de cobertura. El Consorcio dispone de una guía de solicitud y recomienda comunicar el siniestro cuanto antes para facilitar la valoración.
La comunidad, los propietarios de trasteros y los titulares de vehículos deben revisar sus pólizas por separado. El seguro comunitario puede referirse a elementos del edificio, mientras que los daños de un coche se valoran conforme al seguro de ese vehículo. Según la información del Consorcio, para obtener indemnización por daños extraordinarios en un automóvil se requiere alguna cobertura de daños propios, como incendio, robo o lunas. El seguro obligatorio limitado a daños a terceros no es suficiente para ese fin.
La intervención del Consorcio tampoco elimina la necesidad de investigar lo sucedido. Puede haber daños causados directamente por una inundación extraordinaria y, a la vez, una avería concreta que deba repararse para evitar que el garaje vuelva a anegarse.
¿Quién paga los daños del coche, el trastero y el edificio?
Una inundación puede afectar a bienes con propietarios y seguros distintos. Por eso conviene elaborar una relación de daños separada
Elementos del edificio
Puertas, muros, cuadros eléctricos, ascensores o bombas pueden corresponder a la comunidad, de acuerdo con su titularidad y su póliza.
Vehículos
Cada titular debe comunicar los daños a la aseguradora del coche y consultar si corresponde tramitar la solicitud ante el Consorcio.
Trasteros y objetos guardados
Habrá que comprobar quién es titular de cada espacio y qué bienes están incluidos en su seguro.
Daños causados por una instalación concreta
Si se acredita que proceden de un elemento común o privativo, podrá estudiarse una reclamación frente a quien corresponda y su aseguradora.
Esta clasificación evita una confusión habitual, el seguro de la comunidad no cubre necesariamente todo lo que está dentro del garaje. La respuesta exacta depende de las condiciones de cada póliza y de la causa acreditada del siniestro.
Qué hacer inmediatamente después de la inundación
Lo primero es proteger a las personas. No se debe entrar en una zona anegada si existe riesgo eléctrico, si el agua sigue subiendo o si no se puede acceder con seguridad. La retirada del agua y la revisión de las instalaciones deben quedar en manos de profesionales cuando la situación lo requiera.
Una vez sea seguro actuar, conviene seguir estos pasos
• Avisar al administrador o presidente de la comunidad para que se atiendan las instalaciones comunes y se comunique el siniestro al seguro comunitario.
• Informar a la aseguradora propia de los daños en el vehículo, trastero u otros bienes.
• Tomar fotografías y vídeos del nivel del agua, su posible punto de entrada y los desperfectos antes de limpiar.
• Solicitar un informe técnico que explique el origen probable y el estado de bombas, desagües, conducciones o barreras de entrada.
• Guardar facturas y presupuestos de grúas, limpieza, reparaciones y sustitución de bienes dañados.
• Conservar las comunicaciones con la comunidad, profesionales, aseguradoras y, en su caso, la administración.
No es necesario dejar los bienes deteriorándose para preservar la prueba. Si hay que limpiar o reparar con urgencia, basta con documentar previamente su estado en la medida de lo posible y guardar los justificantes de la intervención.
La causa determina la reclamación
Ante un garaje inundado en Fuengirola, la pregunta útil no es solo «¿quién paga?», sino «¿qué causó la entrada del agua y qué cobertura corresponde a cada daño?». La comunidad puede tener que reparar un elemento común, un propietario puede responder por una instalación privada, una administración puede ser responsable si se acreditan los requisitos legales y el Consorcio puede indemnizar bienes asegurados cuando se trate de un riesgo extraordinario cubierto.
Actuar pronto, conservar pruebas y obtener un informe técnico permite dirigir cada reclamación a quien corresponda. También ayuda a resolver lo más importante para el futuro, corregir la causa de la inundación y reducir el riesgo de que el garaje vuelva a sufrirla.